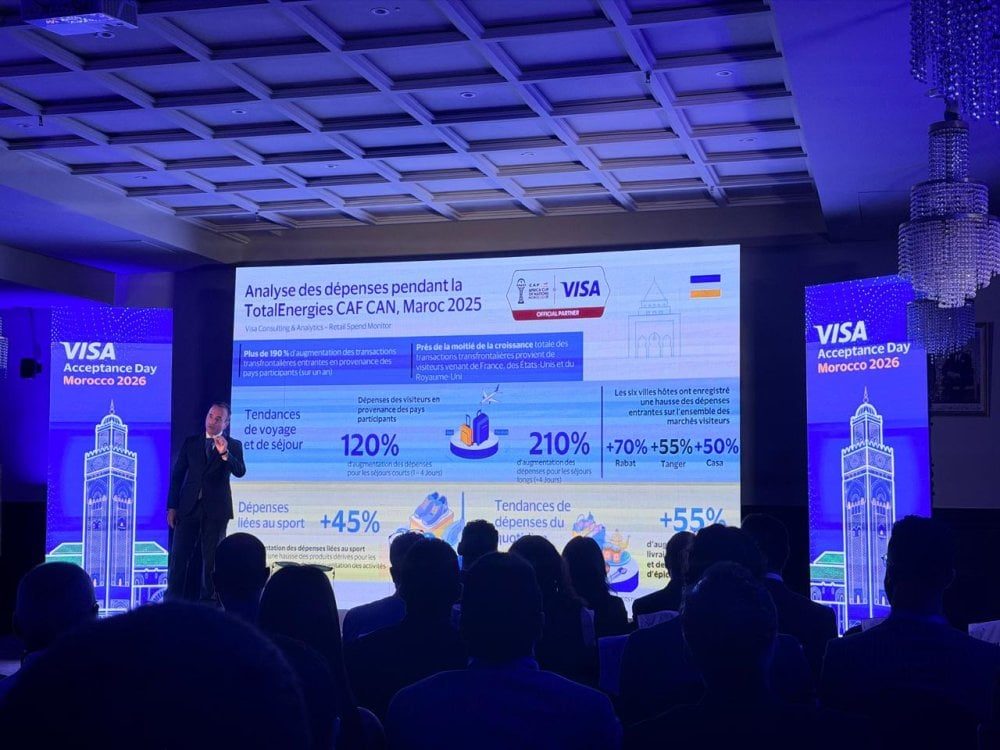
Au Maroc, le taux de fraude sur les paiements digitaux demeure extrêmement faible, selon des données récentes. Sur chaque tranche de 10 000 dollars de transactions effectuées dans le pays, le montant de la fraude ne s’élèverait qu’à 1,2 dollar. Ce chiffre place le royaume parmi les marchés les plus sûrs de la région CEMEA (Europe centrale et orientale, Moyen-Orient et Afrique), où les niveaux de fraude sont généralement plus élevés. Ces données interviennent alors que les autorités marocaines et les acteurs du secteur financier encouragent la migration vers les paiements électroniques. Malgré cette performance, l’usage des espèces reste profondément ancré dans les habitudes de consommation.
Une fraude contenue à un niveau négligeable
Les statistiques disponibles indiquent que l’incidence de la fraude sur les paiements digitaux au Maroc est l’une des plus basses de la zone CEMEA. Pour 10 000 dollars de transactions, la perte liée à la fraude est estimée à 1,2 dollar, un ratio qui témoigne de l’efficacité des dispositifs de sécurité mis en place par les banques et les opérateurs de paiement. Ce niveau contraste avec celui observé dans d’autres pays de la même région, où la fraude peut représenter des montants nettement plus importants.
Cette situation s’explique notamment par l’adoption de normes internationales de sécurité, telles que l’authentification à deux facteurs et le chiffrement des données. Les établissements bancaires marocains ont également renforcé leurs systèmes de détection des transactions suspectes. Ces mesures contribuent à la confiance des utilisateurs, un facteur essentiel pour le développement des paiements numériques.
Le cash, un obstacle culturel et structurel
En dépit de ces avancées, l’argent liquide continue de dominer les transactions quotidiennes au Maroc. Une part importante de la population, notamment dans les zones rurales et parmi les populations à faible revenu, privilégie les espèces pour des raisons de simplicité, de coût ou de méfiance envers les outils numériques. Le taux de bancarisation, bien qu’en progression, reste inférieur à celui de nombreux pays émergents.
Les commerçants de détail, les marchés informels et les petites entreprises constituent une part significative de l’économie marocaine. Ces acteurs sont souvent réticents à adopter des solutions de paiement électronique en raison des frais de transaction, du besoin de formation ou de l’absence d’infrastructures adaptées. Cette résistance freine la transition vers une économie moins dépendante du cash.
Des efforts pour promouvoir le paiement digital
Bank Al-Maghrib, la banque centrale, et le ministère de l’Économie et des Finances ont lancé plusieurs initiatives pour encourager les paiements digitaux. Parmi celles-ci figurent la promotion du paiement mobile, le développement des réseaux d’acceptation par carte et l’instauration de plafonds de transactions adaptés. Des campagnes de sensibilisation sont également menées pour rassurer les utilisateurs sur la sécurité et la traçabilité des opérations.
Les fintechs marocaines, soutenues par un cadre réglementaire en évolution, proposent des solutions alternatives telles que les portefeuilles électroniques et les transferts d’argent instantanés. Ces services visent à réduire la dépendance aux espèces, en particulier pour les transferts domestiques et les paiements de proximité.
Un équilibre à trouver entre sécurité et inclusion
La faible fraude sur les paiements digitaux est un argument de poids pour les autorités et les opérateurs. Elle démontre que la digitalisation peut s’accompagner de garanties solides. Toutefois, la persistance du cash souligne que la transition ne repose pas uniquement sur la sécurité, mais aussi sur l’accessibilité, la confiance et l’éducation financière.
Les experts soulignent que l’inclusion financière demeure un défi majeur. Une partie de la population n’a pas accès aux services bancaires de base, ce qui limite de facto l’adoption des paiements numériques. Les pouvoirs publics travaillent à élargir l’accès aux comptes et aux instruments de paiement, notamment via des comptes simplifiés et des cartes prépayées.
L’enjeu consiste à ne pas exclure les utilisateurs qui dépendent encore des espèces, tout en créant un environnement propice à la migration vers des moyens de paiement plus modernes. La confiance dans les institutions financières et la protection des données personnelles seront déterminantes pour convaincre les réticents.
Perspectives et évolutions attendues
Dans les mois à venir, Bank Al-Maghrib devrait poursuivre ses travaux sur l’interopérabilité des systèmes de paiement et sur l’encadrement des services de paiement mobile. Le cadre réglementaire pourrait être ajusté pour faciliter l’entrée de nouveaux acteurs et stimuler la concurrence, ce qui pourrait réduire les coûts pour les commerçants et les consommateurs.
La stratégie nationale d’inclusion financière fixe des objectifs de progression du taux de bancarisation et de réduction de la part des espèces dans les transactions. Si la fraude reste marginale, le succès de cette transition dépendra de la capacité des pouvoirs publics et des opérateurs à répondre aux attentes des Marocains en matière de simplicité, de coût et de sécurité.
Commentaires (0)
Laissez votre commentaire