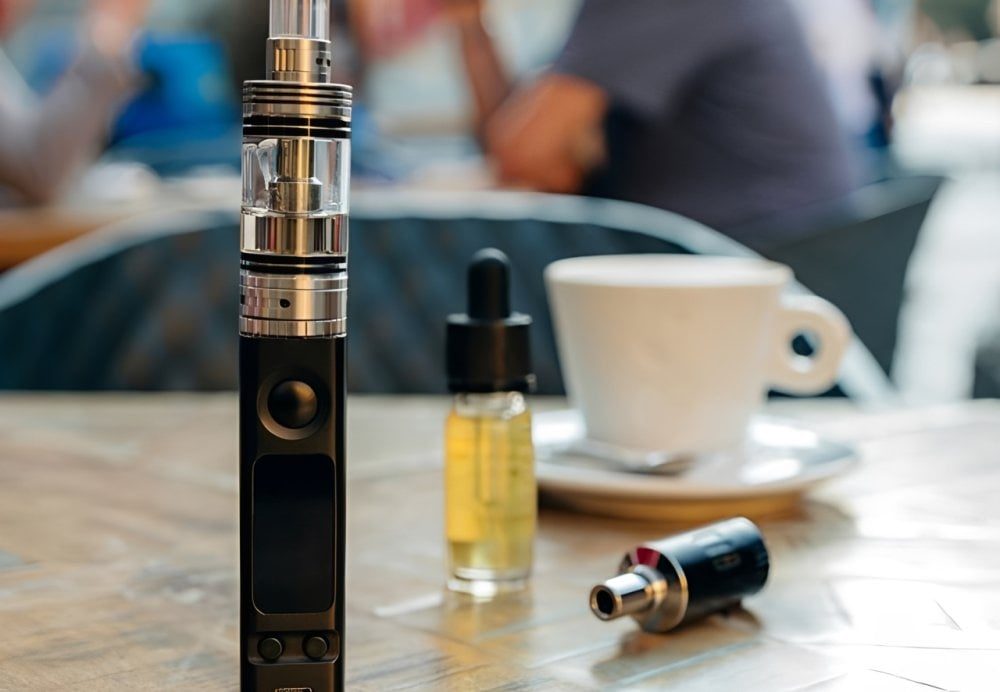
Le projet de loi de finances (PLF) 2027 introduit une série de modifications dans la fiscalité applicable au tabac et aux produits de vapotage. Ces dispositions, qui s’inscrivent dans le cadre d’une réforme plus large, prévoient notamment un doublement de la taxe sur les cigarettes électroniques, fixée à 100 dirhams, ainsi qu’un calendrier de réajustement des taxes tabagiques s’étendant jusqu’en 2031. Le texte, qui doit encore suivre le circuit législatif, vise à la fois à augmenter les recettes fiscales et à encadrer plus strictement la consommation de produits nicotiniques.
Un doublement de la taxe sur les cigarettes électroniques
Selon les dispositions du PLF 2027, la taxe applicable aux cigarettes électroniques est portée à 100 DH. Ce montant représente une hausse significative par rapport au régime actuel. Les cigarettes électroniques, qui connaissent une popularité croissante auprès de certains consommateurs, étaient jusqu’à présent soumises à une fiscalité moins lourde que le tabac traditionnel. Cette mesure vise à aligner progressivement leur traitement fiscal sur celui des produits du tabac.
Le projet prévoit également une révision des taux applicables aux liquides de vapotage, sans que le détail complet des nouveaux barèmes n’ait été rendu public à ce stade. Les autorités justifient cette orientation par la nécessité de tenir compte des risques sanitaires associés à ces produits et de réduire leur attractivité auprès des jeunes publics.
Une réforme fiscale du tabac étalée jusqu’en 2031
Au-delà des produits de vapotage, le PLF 2027 instaure un calendrier pluriannuel de réajustement de la fiscalité du tabac. Les augmentations prévues doivent s’échelonner jusqu’en 2031, avec des paliers successifs. Cette progressivité vise à donner de la visibilité aux acteurs de la filière tout en poursuivant l’objectif de réduction de la consommation.
Le texte précise que ces ajustements concerneront les différentes catégories de produits du tabac, notamment les cigarettes manufacturées et le tabac à rouler. Les modalités exactes des hausses annuelles seront fixées par voie réglementaire, en fonction des recettes fiscales attendues et des objectifs de santé publique.
Des objectifs budgétaires et sanitaires
Les pouvoirs publics présentent cette réforme comme un double levier : consolider les recettes de l’État tout en décourageant la consommation de tabac et de produits apparentés. Le tabagisme demeure une préoccupation majeure de santé publique au Maroc, avec des coûts sanitaires et sociaux importants. La fiscalité comportementale est présentée comme un instrument parmi d’autres pour réduire la prévalence tabagique.
Les professionnels du secteur, notamment les buralistes et les importateurs de produits de vapotage, devraient suivre de près les modalités d’application de ces mesures. Ceux-ci pourraient exprimer des inquiétudes quant à l’impact sur leurs activités, notamment pour les petits commerces spécialisés dans la vente de cigarettes électroniques.
Prochaines étapes législatives
Le projet de loi de finances 2027 doit désormais être examiné par le Parlement. Les débats parlementaires pourraient donner lieu à des amendements, notamment sur le calendrier des hausses ou sur le niveau de la taxe applicable aux cigarettes électroniques. Le texte devrait être adopté avant la fin de l’année 2026 pour une entrée en vigueur au 1er janvier 2027. Les autorités n’ont pas encore précisé si des mesures d’accompagnement sont prévues pour les acteurs économiques concernés.
Commentaires (0)
Laissez votre commentaire